
Direito Tributário
Reforma Tributária em 2026: o que já mudou e como empresas e contribuintes devem se preparar para IBS e CBS
Entenda as principais mudanças da Reforma Tributária do Consumo, a transição para IBS e CBS e os impactos sobre Simples Nacional, documentos fiscais, contratos e planejamento empresarial.
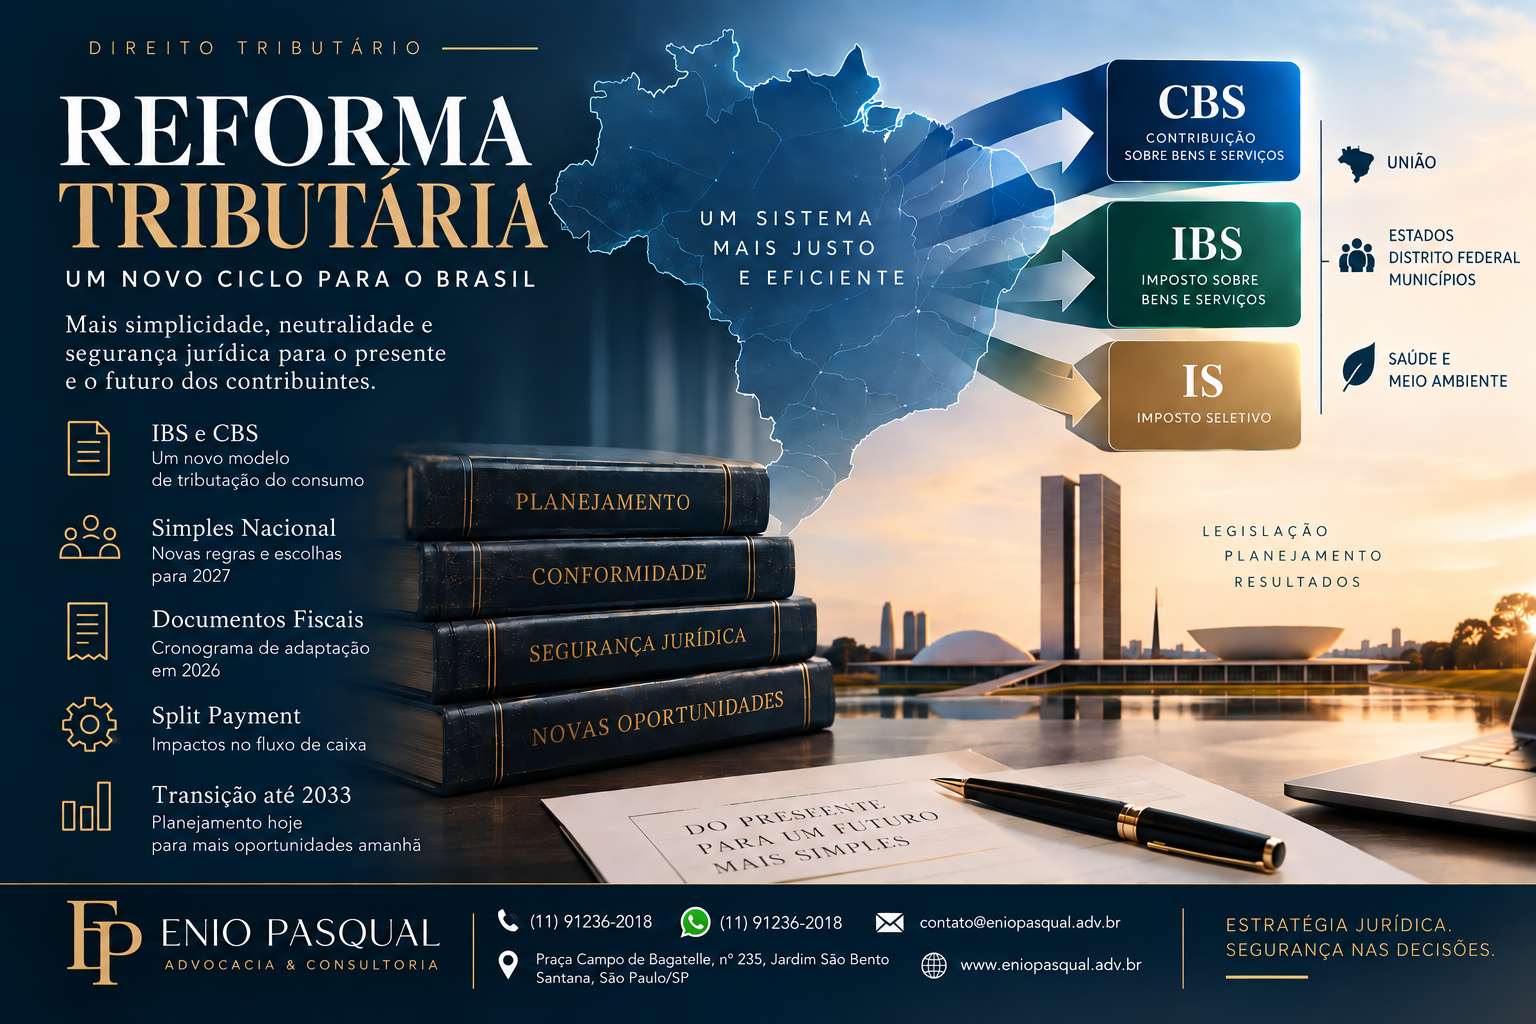
A Reforma Tributária do Consumo entrou em uma etapa decisiva de implementação. Depois da Emenda Constitucional nº 132/2023, a Lei Complementar nº 214/2025 instituiu o Imposto sobre Bens e Serviços (IBS), a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS). Em 2026, a Lei Complementar nº 227 complementou a regulamentação e instituiu o Comitê Gestor do IBS (CGIBS).
Mais do que uma alteração de nomenclatura de tributos, a reforma modifica progressivamente a estrutura da tributação sobre o consumo no Brasil. A transição envolve mudanças legislativas, fiscais, documentais, tecnológicas e contratuais que exigem acompanhamento por empresas, profissionais e contribuintes.
IBS, CBS e Imposto Seletivo
O novo modelo adota uma estrutura de tributação sobre bens e serviços formada principalmente pela CBS, de competência federal, e pelo IBS, de competência compartilhada entre Estados, Municípios e Distrito Federal.
A Lei Complementar nº 214/2025 também regulamenta o Imposto Seletivo (IS), de competência federal, destinado às hipóteses definidas constitucional e legalmente.
A implantação desses tributos integra um período de transição que deverá conduzir gradualmente à substituição de tributos atualmente incidentes sobre o consumo.
Não cumulatividade e créditos
Um dos elementos centrais do novo sistema é a não cumulatividade do IBS e da CBS.
Em termos gerais, o modelo procura permitir a apropriação de créditos nas hipóteses admitidas pela legislação, evitando que a tributação se acumule sucessivamente ao longo das etapas da cadeia econômica.
A aplicação concreta do creditamento, entretanto, depende das regras legais, das características das operações, dos regimes específicos ou diferenciados eventualmente aplicáveis e do cumprimento das obrigações correspondentes.
Por isso, empresas precisarão avaliar não apenas suas próprias operações, mas também fornecedores, clientes, documentação fiscal e procedimentos internos relacionados à escrituração e ao aproveitamento de créditos.
Tributação no destino
Outra característica relevante da reforma é o fortalecimento do princípio de tributação no destino.
A mudança influencia a lógica de distribuição da arrecadação e deve ser considerada na análise das operações realizadas entre diferentes localidades.
A legislação estabelece critérios próprios para determinação do local da operação, de modo que a aplicação prática depende da natureza do fornecimento e das regras específicas previstas para cada situação.
Split Payment
A reforma também prevê mecanismos de segregação e recolhimento dos tributos relacionados ao pagamento das operações, conhecidos como split payment.
A implementação desse mecanismo possui relevante componente tecnológico e operacional. Seu funcionamento deve ser acompanhado de acordo com a regulamentação e os cronogramas oficiais aplicáveis.
Para as empresas, a mudança pode produzir reflexos nos processos financeiros, na conciliação de pagamentos, nos controles fiscais e na gestão do fluxo de caixa.
Simples Nacional: decisões importantes em setembro de 2026
As adaptações do Simples Nacional à Reforma Tributária do Consumo merecem atenção especial neste momento.
Segundo orientação divulgada pela Receita Federal, setembro de 2026 passou a concentrar decisões relevantes para o ano de 2027.
As empresas que pretendem ingressar no Simples Nacional em 2027 devem observar o período estabelecido pela administração tributária. Para empresas já optantes, a regulamentação também contempla a possibilidade de escolha quanto à forma de recolhimento do IBS e da CBS.
De acordo com a Receita Federal, a opção realizada em setembro de 2026 em relação ao regime de recolhimento do IBS e da CBS produzirá efeitos no primeiro semestre de 2027, existindo nova oportunidade de opção, conforme a regulamentação, para o período subsequente.
A escolha entre as alternativas existentes não deve ser feita de forma abstrata. Características como atividade econômica, estrutura de custos, cadeia de fornecedores, perfil dos clientes e possibilidade de aproveitamento ou transferência de créditos podem influenciar a análise.
A Receita Federal também divulgou, em agosto de 2026, alterações na regulamentação do Simples Nacional relacionadas ao reconhecimento das receitas e ao regime de caixa, reforçando a necessidade de acompanhamento das novas regras aplicáveis ao regime.
Documentos fiscais e adequação tecnológica
A transição também exige adaptações nos documentos fiscais eletrônicos.
Receita Federal e Comitê Gestor do IBS vêm divulgando cronogramas relacionados aos documentos e declarações necessários à operacionalização do IBS e da CBS.
As datas de obrigatoriedade e as datas de disponibilização dos respectivos leiautes não devem ser confundidas. Os cronogramas oficiais precisam ser acompanhados porque podem envolver diferentes documentos, operações e etapas de implementação.
Para os optantes pelo Simples Nacional, há também mudanças específicas relacionadas à NFS-e de padrão nacional e à adaptação dos documentos fiscais às regras do IBS e da CBS. Conforme orientação da Receita Federal, a NFS-e de padrão nacional torna-se obrigatória para as microempresas e empresas de pequeno porte optantes pelo Simples Nacional sujeitas à emissão desse documento a partir de 1º de novembro de 2026. Esse marco não deve ser confundido com a aplicação das regras relativas à CBS e ao IBS no Simples Nacional, que passam a produzir efeitos a partir de 1º de janeiro de 2027.
Empresas devem avaliar antecipadamente seus sistemas de faturamento, emissão de documentos fiscais, ERP, integrações contábeis e procedimentos internos.
Contratos também merecem revisão
A Reforma Tributária não produz apenas consequências fiscais.
Contratos de fornecimento, prestação de serviços, distribuição e outras relações empresariais podem conter disposições estruturadas com base no sistema tributário anterior.
Cláusulas relativas a preço, tributos, repasse de custos, reajustes, reequilíbrio econômico, responsabilidade pelo recolhimento e documentação fiscal podem precisar ser analisadas à luz da transição.
Isso não significa que todos os contratos devam necessariamente ser alterados. A necessidade de revisão depende da estrutura da relação jurídica, das cláusulas existentes e dos efeitos concretos da nova tributação sobre a operação.
Transição até 2033
A substituição do modelo atual não ocorre de uma única vez.
A legislação estabelece um período de transição, com implementação progressiva das novas regras e redução gradual de determinados tributos do sistema anterior.
Por essa razão, durante parte desse período empresas poderão precisar administrar simultaneamente regras pertencentes ao sistema em transição.
O acompanhamento anual da legislação, da regulamentação e dos atos administrativos será importante, pois diferentes etapas produzem efeitos em momentos distintos.
O que as empresas podem avaliar desde agora?
A preparação para a Reforma Tributária pode envolver, conforme as características de cada organização:
• mapeamento das operações tributáveis; • avaliação de fornecedores e clientes; • análise do tratamento de créditos; • revisão de contratos relevantes; • adequação de sistemas de faturamento e ERP; • acompanhamento dos novos documentos fiscais; • revisão dos procedimentos contábeis e fiscais; • análise dos impactos financeiros e de fluxo de caixa; • acompanhamento das regras do Simples Nacional, quando aplicáveis; • treinamento das equipes envolvidas nas áreas fiscal, contábil, financeira, comercial e contratual.
A extensão dessas medidas depende da realidade de cada contribuinte.
Conclusão
A Reforma Tributária do Consumo representa uma mudança estrutural e progressiva na tributação brasileira sobre bens e serviços.
Em 2026, o tema deixou de ser apenas uma discussão legislativa futura e passou a exigir providências concretas relacionadas a opções tributárias, documentos fiscais, sistemas, contratos e planejamento para os próximos exercícios.
IBS, CBS, Imposto Seletivo, novas regras do Simples Nacional, mecanismos de pagamento e o período de transição deverão ser acompanhados conjuntamente.
A análise antecipada permite identificar os efeitos jurídicos e operacionais aplicáveis a cada atividade e organizar a adaptação de maneira compatível com os respectivos cronogramas.
Este conteúdo possui caráter exclusivamente informativo e apresenta aspectos gerais da legislação. A aplicação das regras tributárias depende das características concretas de cada contribuinte e operação.
Fontes e referências
• Constituição Federal — Emenda Constitucional nº 132, de 20 de dezembro de 2023. • Lei Complementar nº 214, de 16 de janeiro de 2025 — regulamentação do IBS, CBS e Imposto Seletivo. • Lei Complementar nº 227, de 13 de janeiro de 2026 — Comitê Gestor do IBS e demais disposições complementares. • Receita Federal do Brasil — Reforma Tributária do Consumo: orientações e cronogramas oficiais. • Receita Federal do Brasil — orientações sobre as opções do Simples Nacional e sobre o recolhimento do IBS e da CBS para 2027. • Comitê Gestor do Simples Nacional — regulamentação de adequação do Simples Nacional à Reforma Tributária do Consumo.
Fontes oficiais consultadas em setembro de 2026. Considerando a implementação progressiva da Reforma Tributária, normas e cronogramas posteriores devem ser verificados para situações concretas.
Conheça nossa atuação em Direito Tributário
Precisa de informações sobre a atuação do escritório?
Conheça as áreas de atuação ou utilize os canais institucionais de contato.